貸借対照表の見方を初心者向けにわかりやすく解説します。資産・負債・純資産の3つの部の読み方から、自己資本比率や流動比率を使った経営分析のポイント、経理の人手不足を補う外部サポートの選択肢まで、実務目線で紹介します。
決算書のなかでも貸借対照表は、会社の財政状態を映し出す大切な書類です。とはいえ、勘定科目がずらりと並んだ表を前に、どこから読めばよいのか迷ってしまう方も多いのではないでしょうか。
・資産や負債の項目が多く、どこに注目すればよいか迷う
・日々の経理に追われて、財務分析まで手が回らない
この記事では、貸借対照表の基本構造と3つの部の読み方、指標を使った経営分析のコツ、そして経理体制を整えるための具体的な選択肢を順番に解説します。決算書を経営判断に活かす第一歩としてお役立てください。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。
貸借対照表(バランスシート)とは?見方の前提となる基礎知識
貸借対照表は、決算日など特定時点における会社の財政状態を示す財務諸表です。英語のBalance Sheetを略して、B/S(ビーエス)とも呼ばれます。
貸借対照表の見方が分かると、会社にどれだけの財産があり、その財産をどのようなお金で用意したのかを一枚の表で把握できます。金融機関からの資金調達や取引先の与信判断でも重視される書類なので、経営者や経理担当者にとって基本となる知識といえるでしょう。
借方と貸方で資金使途と調達源泉が分かる
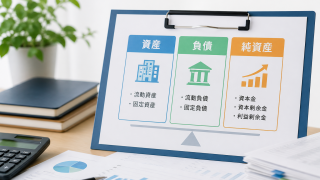
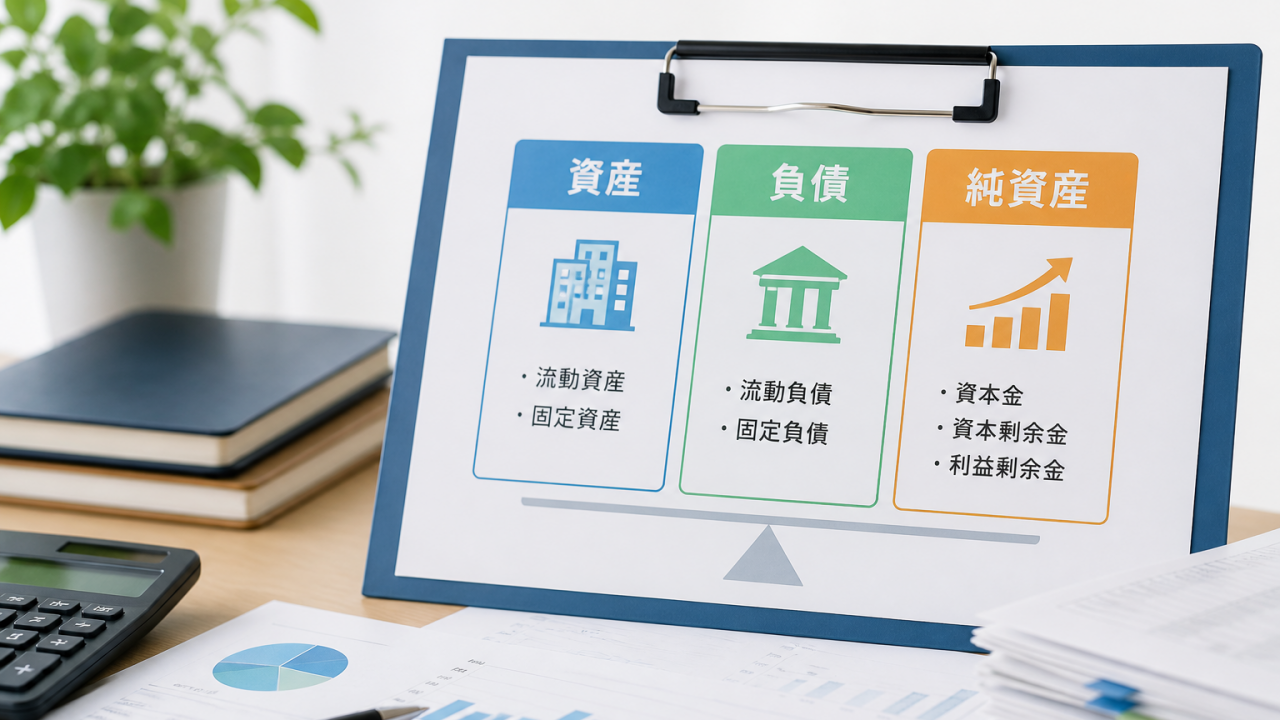
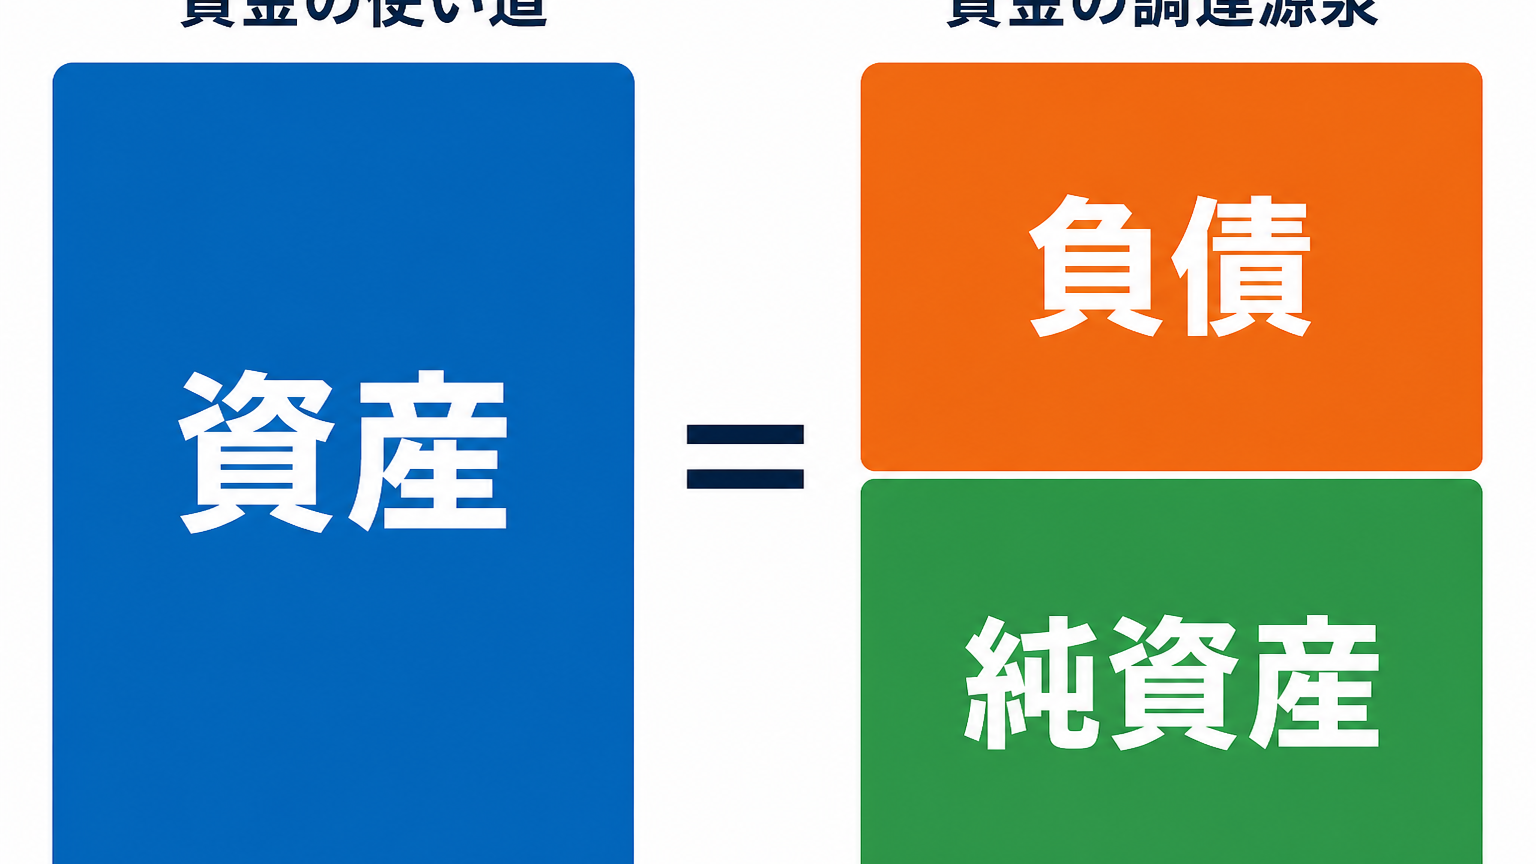
貸借対照表は左右に分かれた表になっています。左側は借方(かりかた)と呼ばれ、資産の部を記載します。右側は貸方(かしかた)と呼ばれ、負債の部と純資産の部を記載します。
右側(貸方)は資金をどのように集めたかという調達源泉を、左側(借方)はその資金を何に使っているかという資金使途を表しています。集めたお金はすべて何かの形で使われているため、貸借対照表には「資産=負債+純資産」という基本式が常に成り立ちます。左右の合計金額が必ず一致することから、バランスシートという名前が付いています。この左右の関係を押さえることが、貸借対照表を読むうえでの出発点になります。
損益計算書やキャッシュフロー計算書との違い
代表的な財務諸表には、貸借対照表のほかに損益計算書とキャッシュフロー計算書があります。損益計算書は一定期間の収益と費用から利益を示す書類で、キャッシュフロー計算書は一定期間のお金の流れを示す書類です。なお、キャッシュフロー計算書は主に上場企業などに作成が義務付けられており、中小企業では任意で作成するケースが一般的です。
一方、貸借対照表は「特定時点」の財政状態を切り取ったものです。損益計算書が会社の成績表だとすれば、貸借対照表は健康診断書のようなイメージだと考えると分かりやすいでしょう。貸借対照表と損益計算書をあわせて見ることで、儲かっているかどうかと、財務的に安定しているかどうかの両面から会社の状態を判断できます。
貸借対照表の見方の基本となる資産・負債・純資産の3つの部
貸借対照表は、資産の部・負債の部・純資産の部の3つで構成されています。それぞれの中身が分かると、数字の羅列に見えていた表が意味を持って読めるようになります。
資産の部の見方(流動資産・固定資産・繰延資産)
資産の部は、会社が保有する財産をまとめたもので、次の3つに分類されます。
・固定資産(建物や機械などの有形固定資産、ソフトウェアなどの無形固定資産、投資有価証券や長期貸付金などの投資その他の資産)
・繰延資産(創立費や開業費など、支出の効果が将来に及ぶもの)
資産の部は、原則として現金化しやすい順に上から並んでいます。ただし、売掛金や棚卸資産は流動資産に含まれていても、必ずしもすぐに現金化できるとは限りません。回収が滞っている売掛金や売れ残った在庫が混ざっていないかにも目を配ることが大切です。
まずは現金預金と売掛金の残高を確認する習慣をつけると、資金繰りの感覚がつかみやすくなるでしょう。
負債の部の見方(流動負債・固定負債)
負債の部は、主に将来の返済や支払いの義務を表す部分で、外部から調達した「他人資本」と呼ばれることもあります。1年以内に支払期限が来る買掛金や短期借入金は流動負債、返済期限が1年を超える長期借入金や社債は固定負債に分類されます。なお、負債には借入金や未払金のほか、将来の支出に備えて計上する引当金のような項目も含まれます。
負債は悪いものと思われがちですが、事業拡大のための資金調達手段として広く活用されています。見るべきポイントは金額の大きさそのものよりも、流動負債に対して流動資産が十分にあるか、返済計画に無理がないかというバランスです。
純資産の部の見方
純資産の部は、資産から負債を差し引いた部分です。株主が出資した資本金と、これまでの利益の蓄積である利益剰余金が主な内訳で、会社によっては評価・換算差額等や新株予約権などが含まれる場合もあります。
純資産が厚い会社ほど、損失への耐久力があり財務上の安定性が高い傾向にあります。逆に赤字が続いて純資産がマイナスになると債務超過と呼ばれ、金融機関からの評価が厳しくなります。純資産の推移を毎期確認するだけでも、会社の体力の変化をつかめるでしょう。
貸借対照表の見方を経営分析に活かす方法
3つの部の構造が分かったら、次は実際の表を読む手順と、数字を組み合わせた財務分析を押さえましょう。代表的な指標を2つ知っておくだけでも、自社の安全性を客観的に評価しやすくなります。
実際に貸借対照表を読むときの手順
初めて自社の貸借対照表を開くときは、次の順番で確認すると迷いにくくなります。
・売掛金と棚卸資産を見て、回収遅れや過剰在庫がないか確認する
・流動負債と借入金の残高を確認し、返済負担を把握する
・純資産の金額と推移を見て、会社の体力を確認する
・前期の貸借対照表と並べて、増減の大きい項目を洗い出す
イメージをつかむために、仮定の例で考えてみましょう。総資産1,000万円のうち負債が600万円、純資産が400万円の会社であれば、資産=負債+純資産の関係が成り立ち、純資産÷総資本で計算する自己資本比率は40%になります。さらに流動資産が500万円、流動負債が400万円なら、流動比率は125%です。このように数字を拾って計算し、前期の数値と並べて増減を見るのが基本の流れです。
とくに前期比較は重要です。単年の数字だけでは良し悪しを判断しにくくても、売掛金だけが急に増えている、借入金が想定より減っていないといった変化から、経営上の課題が見えてきます。
自己資本比率で財務の安定性を確認する
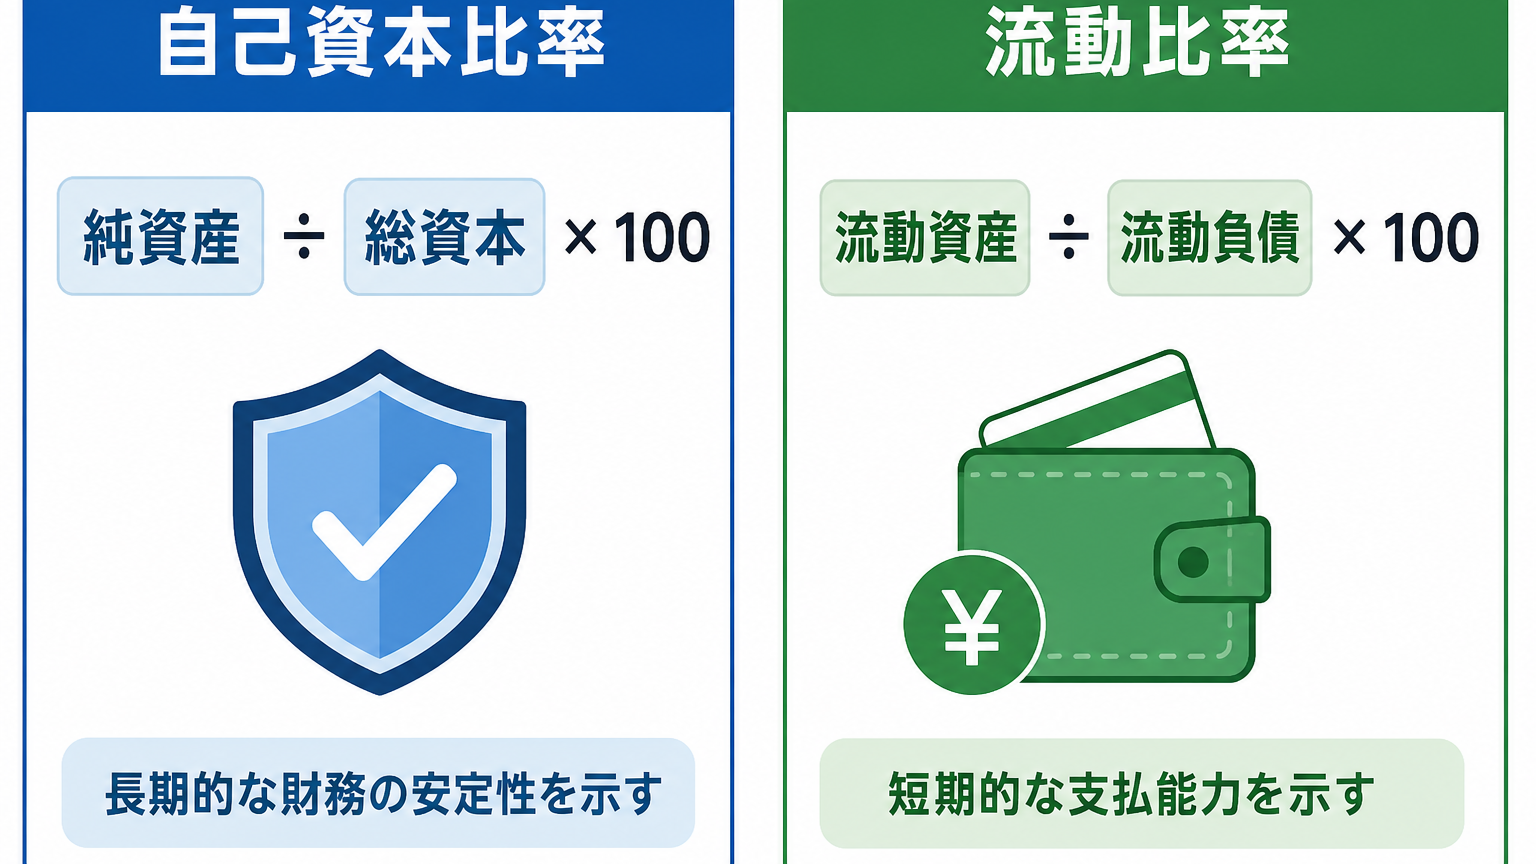
自己資本比率は、総資本(負債と純資産の合計)に占める自己資本の割合を示す指標です。総資本は貸借対照表の右側の合計であり、左側の総資産と金額が一致します。自己資本は原則として、純資産のうち株主に帰属する部分を指し、新株予約権などが計上されている場合はこれを除いて計算します。
中小企業の実務では、該当する項目がないケースが多いため、純資産をそのまま自己資本とみなして「純資産÷総資本×100」で計算する簡便な見方が広く使われています。数値が高いほど借入への依存度が低く、財務が安定していると判断しやすくなります。
自己資本比率に絶対的な合格ラインはなく、業種や企業規模によって適正水準は大きく異なります。製造業のように設備投資が大きい業種と、在庫を持たないサービス業とでは、無理なく維持できる比率が変わってきます。単独の数値で判断するのではなく、業界平均や自社の過年度推移、資産の中身とあわせて位置づけを確認することが大切です。
流動比率で短期の支払能力を見る
流動比率は、流動負債に対する流動資産の割合で、短期的な支払能力を測る指標です。2つの指標を整理すると次のとおりです。
| 指標 | 計算式(簡便な見方) | 見方のポイント |
|---|---|---|
| 自己資本比率 | 純資産÷総資本×100 | 高いほど借入依存度が低く安定的。業界平均や過年度と比較する |
| 流動比率 | 流動資産÷流動負債×100 | 100%が流動資産と流動負債が等しい分岐点。資産の中身もあわせて見る |
流動比率が100%を下回る状態は、1年以内に支払うべき負債を流動資産だけでは賄えない計算になるため、短期的な支払余力に注意が必要となる一つのサインです。ただし、営業活動による入金や入出金のタイミング、資産の換金しやすさによって実際の支払能力は変わるため、比率だけで資金不足と決めつけず、資金繰りの実態もあわせて確認しましょう。
貸借対照表の見方に慣れてきたら、単年の数字だけでなく前期との比較で変化の傾向を読むと、経営分析の精度が高まります。
貸借対照表の見方で注意したいポイントと経理の課題
貸借対照表は便利な書類ですが、読み解く際には限界や落とし穴もあります。誤った判断を避けるために、注意点をあらかじめ知っておきましょう。
特定時点の情報であり帳簿価額と時価が異なることがある
貸借対照表は決算日時点のスナップショットです。決算日後の入出金や取引は反映されないため、直近の状況を知りたい場合は、月次の試算表や資金繰り表もあわせて確認する必要があります。
また、固定資産は取得原価を基礎とした帳簿価額で記載され、建物や機械などは減価償却が、状況によっては減損処理が反映されます。それでも現在の時価とは差が生じている場合があるため、正確な経営判断には、損益計算書やキャッシュフロー計算書もあわせて確認し、多面的に財政状態をとらえる姿勢が欠かせません。
日々の経理業務が正確でないと分析の意味がなくなる
見落とされがちですが、貸借対照表の数字の信頼性は日々の記帳の正確さに支えられています。仕訳の誤りや計上漏れがあれば、どれだけ丁寧に分析しても結論を誤ってしまいます。
中小企業では、経理担当者が他の業務と兼任していたり、人手不足で決算業務が後回しになったりするケースが少なくありません。分析以前に「正確な貸借対照表を作る体制」を整えることが、多くの会社にとっての課題です。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。
貸借対照表の作成と分析を効率化するバックオフィス支援
貸借対照表を経営に活かすには、日々の経理業務を無理なく回せる仕組みづくりが前提になります。自社の状況に合わせて、次のような選択肢を検討しましょう。
会計ソフトで記帳から決算書作成までを効率化する
クラウド型の会計ソフトを導入すると、銀行口座やクレジットカードの明細を自動で取り込み、仕訳を効率的に処理できます。日々の記帳が進めば、貸借対照表や損益計算書はソフト上でいつでも確認でき、月次での財務分析も行いやすくなります。前期比較や月次推移をグラフやレポートで表示できる製品も多く、数字を拾って手計算する手間を減らせる点も、分析を続けるうえでの助けになります。
ただし、自動連携した仕訳がすべて正しいとは限りません。勘定科目や消費税区分の誤り、明細の重複登録、未処理の取引が残っていないかは、人の目で確認する必要があります。そのうえで手作業やエクセル管理から移行すれば、効率化の有力な第一歩といえるでしょう。
記帳代行・経理代行で人手不足を解消する
社内に経理の専任者を置く余裕がない場合は、記帳代行や経理代行といったアウトソーシングの活用が選択肢になります。外部サポートを利用する主なメリットは次のとおりです。
・採用や教育のコストをかけずに経理体制を整えられる
・経営者や社員がコア業務に集中する時間を確保できる
委託できる範囲は依頼先によって異なります。日々の記帳や帳簿の整理は記帳代行・経理代行で対応できる一方、税務申告書の作成や税務相談は税理士の独占業務にあたるため、税理士または税理士法人への依頼が必要です。契約前に、決算整理まで含めてどこまで対応してもらえるかを確認しておきましょう。
また、外部に任せた場合でも、資料の提供や内容の確認、貸借対照表を踏まえた最終的な経営判断は自社に残ります。丸投げではなく役割分担と考えると、外部サポートを上手に活かせるでしょう。バックオフィス全体の負担を見直したい会社ほど、その効果を実感しやすいといえます。
貸借対照表の見方に関するよくある質問
貸借対照表の見方について、実務でよく寄せられる質問を3つ取り上げます。基本の確認としてお役立てください。
Q. 貸借対照表と損益計算書の違いは何ですか?
貸借対照表は決算日という「特定時点」の資産・負債・純資産の残高を示す書類です。一方、損益計算書は「一定期間」の収益と費用を集計し、利益を示す書類です。財政状態を見るか経営成績を見るかという役割の違いがあり、両方をあわせて確認することでより正確な経営分析につながります。
Q. 自己資本比率はどのくらいが目安ですか?
自己資本比率に絶対的な基準はなく、業種や企業規模によって適正水準が異なります。純資産を自己資本とみなす簡便な計算が実務では広く使われますが、新株予約権など株主に帰属しない項目がある場合は除いて計算します。数値だけで一喜一憂せず、業界平均や自社の過年度推移と比較して判断することが大切です。
Q. 中小企業でも貸借対照表の作成義務はありますか?
株式会社をはじめとする会社法上の会社は、規模にかかわらず、決算にあたり貸借対照表を含む計算書類を作成する義務があります。一方、個人事業主の場合は申告方法によって異なり、青色申告で55万円または65万円の特別控除を受けるには貸借対照表を含む決算書の提出が必要です。自社の事業形態に応じて必要な書類を確認しましょう。
まとめ
貸借対照表は、決算日時点の財政状態を資産・負債・純資産の3つの部で示す書類です。「資産=負債+純資産」の関係のもと、右側で資金の調達源泉を、左側で資金使途を確認するのが基本の見方になります。
自己資本比率や流動比率を使えば財務の安全性も分析できますが、適正水準は業種によって異なるため、業界平均や自社の過年度推移を踏まえて判断しましょう。また、数字の信頼性は日々の記帳の正確さに支えられています。
経理まで手が回らない場合は、会計ソフトの導入や記帳代行・経理代行の活用も有効です。まずは自社の貸借対照表を開き、資産と負債のバランスを確認するところから始めてみてください。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。