会社の手元にお金がいくら残るのか把握できず、漠然とした不安を抱えたまま経営判断をしていませんか。
・エクセルで作ってみたものの、項目や計算式が正しいか自信がない
・銀行に提出できるレベルの資金繰り表に仕上げたい
資金繰り表は「前月繰越+収入−支出=翌月繰越」というシンプルな構造で作れます。この記事では、資金繰り表の基本的な作り方から、エクセルテンプレートの活用法、金融機関への説明資料としても役立つ実践的なポイントまで解説します。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。
資金繰り表とは?作成する目的をわかりやすく解説
資金繰り表とは、会社の現金預金の動きを収入と支出に分けて時系列で記録し、将来の資金残高を予測するための管理表です。月単位で作成する月次資金繰り表が一般的で、資金ショート(手元資金の枯渇)を未然に防ぐための基本ツールとして使われています。
会計上は黒字でも、売掛金の回収が遅れれば手元の現金が不足し、支払いが滞る「黒字倒産」につながることがあります。資金繰り表を作る目的は、こうしたお金の動きのズレを事前に見える化し、資金が足りなくなる前に手を打てるようにすることです。
資金繰り表と決算書(PL・BS)の違い
決算書のPL(損益計算書)は一定期間の売上高や利益を、BS(貸借対照表)は決算日時点の資産と負債の状態を示します。BSには決算日時点の現金預金残高も掲載されますが、PL・BSだけでは将来の入出金の時期や、月ごとの資金残高の推移までは直接把握しにくいのが実情です。
| 項目 | 資金繰り表 | 決算書(PL・BS) |
|---|---|---|
| 目的 | 現金預金の動きと残高の予測 | 経営成績と財政状態の報告 |
| 対象期間 | 将来(予測)と過去(実績) | 過去の一定期間・時点 |
| 基準 | 現金の入出金ベース | 発生主義(取引発生時点) |
| 主な利用者 | 経営者・金融機関 | 株主・税務署・金融機関 |
たとえば売上を計上しても、売掛金として回収されるのが2か月後なら、その間の現金は増えません。資金繰り表はこの入出金のタイミングを月別に捉えられる点で、決算書を補う経営管理ツールといえます。
資金繰り表を作成する3つのメリット
・金融機関への融資申込時に、返済原資や資金使途を数字で説明できる
・入金と支払いの条件を見直すきっかけになり、資金繰り改善につながる
特に融資の場面では、審査時の確認資料として資金繰り表の提出を求められることがあります。日頃から作成・更新しておけば、いざというときに慌てず対応できます。
資金繰り表の作り方を5つのステップで解説
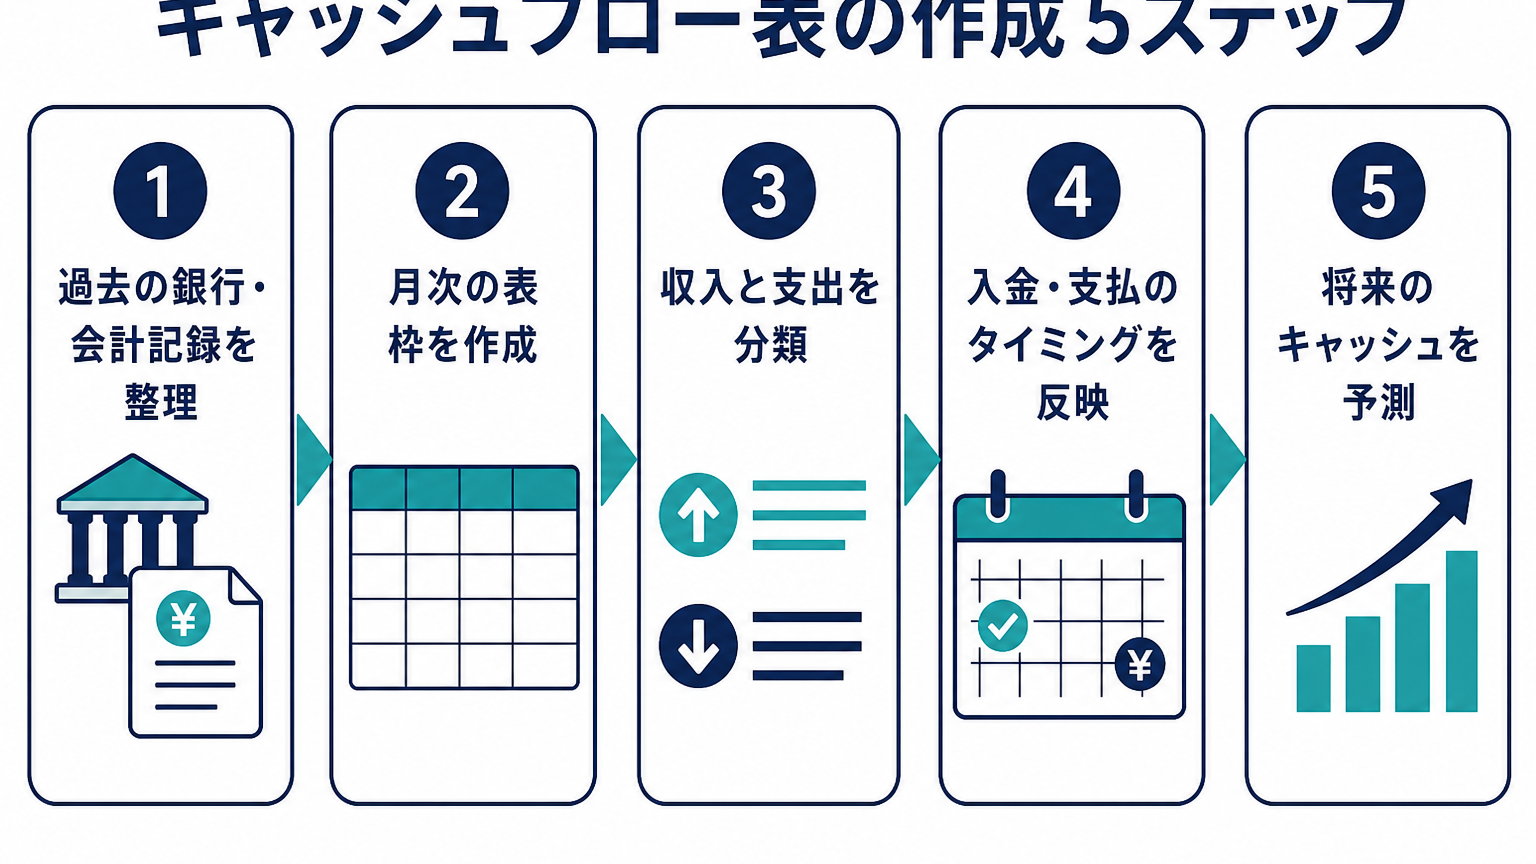
資金繰り表に法律で決められた統一フォーマットはありませんが、基本構成は「前月繰越+収入−支出=翌月繰越」です。作成手順を5つのステップに分けて解説します。
ステップ1|過去の実績を整理して土台を作る
最初から将来の予測を作ろうとすると、根拠のない数字になりがちです。まずは季節変動を把握できるよう、直近12か月程度の実績から作り始めることをおすすめします。決算月と作成時期が合わない場合でも、直近から12か月さかのぼれば十分です。
通帳や会計ソフトの出納データをもとに、月ごとの入金と出金を集計します。実績を並べると、売上入金の波や支払いが集中する月など、自社のお金の流れのパターンが見えてきます。この実績が、後で作る予測の精度を支える土台になります。
ステップ2|前月繰越・収入・支出・翌月繰越の枠組みを作る
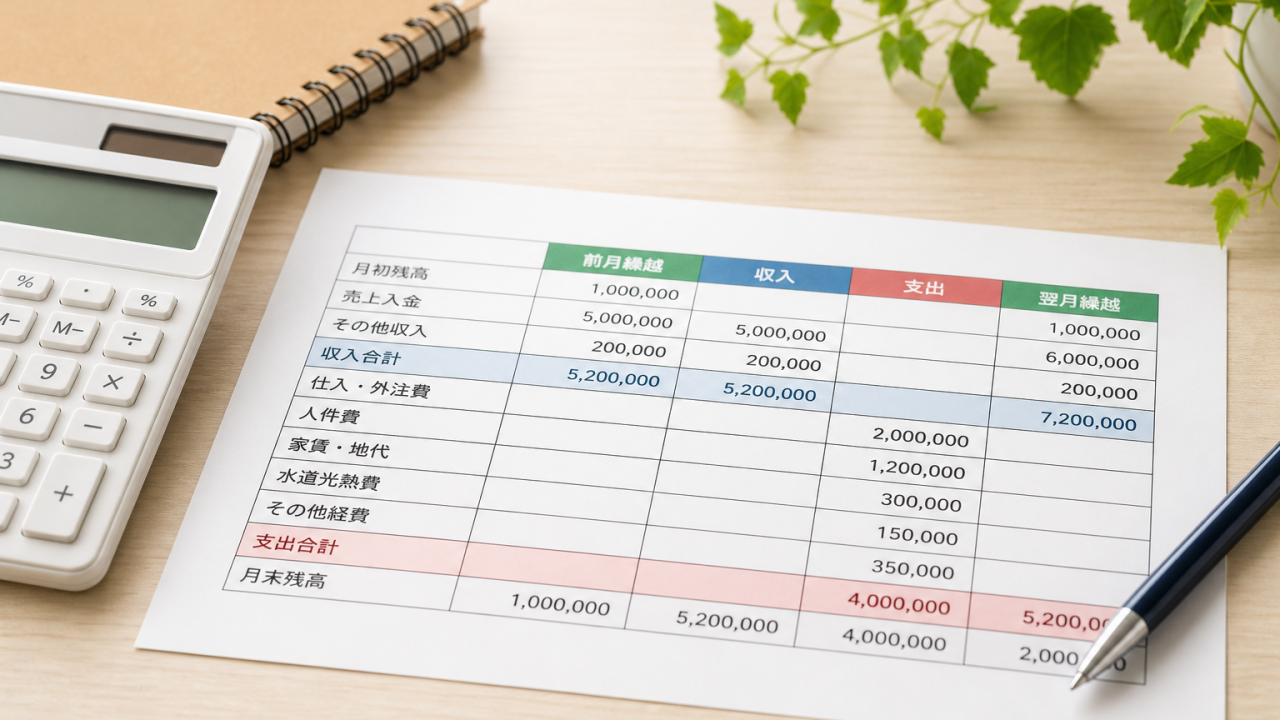
表の縦軸に項目、横軸に月を置いた枠組みを作ります。各月の一番上に前月繰越(前月から繰り越された現金預金の残高)を置き、その月の収入を足し、支出を引いた結果を翌月繰越として翌月の先頭につなげます。
この「前月繰越+収入−支出=翌月繰越」の連鎖が資金繰り表の背骨です。翌月繰越がマイナスになる月があれば、それが資金ショートの警告サインです。
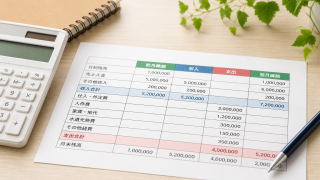
イメージをつかみやすいよう、仮の数値例(単位は千円)を示します。なお、この例では分かりやすさを優先して収入・支出を一括で表示しており、次のステップで説明する経常収支・設備収支・財務収支の区分は省略しています。
| 項目 | 4月 | 5月 |
|---|---|---|
| 前月繰越 | 3,000 | 2,550 |
| 売上入金(売掛金回収) | 5,000 | 5,200 |
| 収入合計 | 5,000 | 5,200 |
| 仕入支払(買掛金支払) | 2,800 | 2,900 |
| 人件費 | 1,500 | 1,500 |
| 家賃・その他経費 | 600 | 600 |
| 納税 | 0 | 800 |
| 借入金元金返済 | 500 | 500 |
| 支払利息 | 50 | 50 |
| 支出合計 | 5,450 | 6,350 |
| 翌月繰越 | 2,550 | 1,400 |
4月の翌月繰越2,550が、そのまま5月の前月繰越になっている点に注目してください。5月は納税があるため残高が大きく減っており、こうした特定月の支出を事前に把握できることが資金繰り表の価値です。
ステップ3|収入と支出を経常収支・設備収支・財務収支に分ける
収入と支出は、性質ごとに区分すると分析しやすくなります。
・設備収支(設備の購入や売却に伴う入出金)
・財務収支(借入による調達、借入金の元金返済など資金調達に関わる入出金)
このとき、借入金の元金返済と支払利息は必ず分けて記録しましょう。元金返済は財務収支、支払利息は経常収支に含める様式が一般的ですが、テンプレートによって分類が異なる場合があるため、採用した様式のルールを継続して使うことが大切です。
経常収支は、通常の事業活動に伴う資金収支を把握する目安となる数字であり、日々のキャッシュフローを確認するうえで特に注目したい区分です。採用する様式によって含まれる項目は異なりますが、経常収支が継続してプラスであれば、事業活動の中で資金を確保できている状態の一つの目安といえます。逆に、経常収支のマイナスを財務収支(借入)で埋め続けている場合は、早めの資金繰り改善が必要です。
ステップ4|売掛金・買掛金から入出金のタイミングを反映する
資金繰り表の作成で特に間違えやすいのが、売上や仕入の計上時期と実際の入出金時期のズレです。取引がすべて掛取引で、貸倒れや手形、前受金などがない前提であれば、売上収入は「当月の売上高(PL)+前月末の売掛金−当月末の売掛金」という算式で概算できます。同様に、仕入支出は「当月の仕入高+前月末の買掛金−当月末の買掛金」で求められます。
なお、消費税の税込・税抜の違いや値引き、手形取引などがあると、この算式は実際の入出金と一致しないことがあります。また、仕入高の代わりに売上原価を使う場合は、棚卸資産の増減を調整しないと誤差が生じる点にも注意が必要です。より正確に作るなら、取引先ごとの回収・支払予定を積み上げる方法が確実です。たとえば「月末締め翌月末払い」の取引先が多いなら、当月の売上高は翌月の入金として記載します。
ステップ5|予測を立てて先々の資金残高を見通す
実績の整理ができたら、向こう6か月から1年分の予測を作ります。売上予測には受注状況や過去の季節変動を反映し、支出は毎月発生するものと特定月に発生するものを分けて洗い出すと計上漏れを防げます。
・特定月に発生する支出(法人税や消費税などの納税、賞与、保険料の年払い、設備投資など)
なお、金融機関から「月次収支計画書」の提出を求められることがありますが、これは様式によって損益ベースの計画書を指す場合があり、現金収支を管理する資金繰り表とは必ずしも同じものではありません。指定様式がある場合はそれに従いましょう。最初から完璧な精度を求めず、実績に合わせて数字を調整しながら育てていく姿勢が大切です。
エクセルでの資金繰り表の作り方とテンプレート活用法
資金繰り表は専用ソフトがなくても、エクセルで十分に作成できます。
エクセルで作成する手順と計算式のポイント
エクセルで作る場合は、縦に項目(前月繰越、経常収入、経常支出、財務収支、翌月繰越など)、横に月を並べます。売上入金や仕入支払、人件費などの各行には実績や予定の金額を手入力し、収入合計・支出合計・翌月繰越の行だけを数式にするのが基本です。
たとえば4月をC列に置き、収入項目がC3からC5にあるなら、収入合計のセルには「=SUM(C3:C5)」と入力します。翌月繰越のセルには「=前月繰越+収入合計−支出合計」にあたる式(例として「=C2+C6-C12」)を設定し、5月(D列)の前月繰越セルには「=C13」のように前月の翌月繰越を参照させます。この参照をつなげておけば、金額を入力するだけで残高が自動計算されます。
PLやBSのシートを別に用意し、売上収入のセルに「=PL!C3+BS!C5-BS!D5」のような参照式で「当月売上高+前月末売掛金−当月末売掛金」を組み込むと、入力の手間と転記ミスを減らせます。数式を誤って消さないよう、数式が入ったセルにはシートの保護をかけておくと安心です。
無料テンプレートを活用して効率的に作る
ゼロから表を組むのが不安な場合は、公的機関が提供するテンプレートの活用が近道です。日本政策金融公庫のWebサイトでは、「資金繰り表」や「月次収支計画書」などの作成支援ツール(エクセルファイル)が提供されています。掲載される資料の名称や内容、ファイル形式は変更される場合があるため、最新の提供状況は必ず公式サイトでご確認ください。
参照元:日本政策金融公庫「経営サポートツール」
https://www.jfc.go.jp/n/service/dl_chusho.html
ダウンロード後は、自社の収入・支出項目に合わせて行を追加・削除し、実態に合った形にカスタマイズしましょう。使わない項目が並んだままだと入力が続かなくなるため、まずはシンプルな形に整えることをおすすめします。
エクセル管理の注意点とデメリット
エクセルは手軽な一方で、計算式を誤って上書きすると残高がずれたまま気づけないことがあり、担当者しか構造を理解していない「属人化」も起こりがちです。また、会計ソフトとの二重入力が発生し、更新が後回しになって表が形骸化するケースも見られます。
資金繰り表は毎月更新し続けてこそ意味があります。更新負担が大きい場合は、会計ソフトとの連携や、経理業務のアウトソーシングを含めた運用体制の見直しも選択肢になります。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。
銀行提出にも役立つ資金繰り表の作り込みポイント
資金繰り表は社内の経営管理だけでなく、金融機関から融資を受ける際に、返済計画を説明する資料として活用されます。金融機関ごとに指定様式や求められる追加資料が異なる場合があるため、提出前に確認しておくと安心です。
融資審査で金融機関が見ているポイント
金融機関は資金繰り表から、借入金を約定どおり返済できるか、資金使途は妥当かを読み取ろうとします。特に見られるのは、経常収支が返済原資を生み出せているか、翌月繰越の残高推移に無理がないか、売上予測の根拠が実績と整合しているかといった点です。
実績とかけ離れた楽観的な予測は、かえって信頼を損ねます。過去の実績に基づいた現実的な数字を示し、必要に応じて根拠をメモ欄に添えておくと説明しやすくなります。提出前には次の点を確認しておきましょう。
提出前のチェック項目
- 実績と予測の期間が明確に区分されているか
- 実績の残高が、対象とする現金および全預金口座の実残高合計と一致しているか
- 借入金の実行・元金返済・支払利息が区分されているか
- 納税・賞与・設備投資など特定月の支出が反映されているか
- 資金不足が見込まれる月の調達予定が示されているか
予測と実績の差異分析で精度を高める
資金繰り表の精度を上げる近道は、毎月「予測」と「実績」を並べて比較し、差異の原因を分析することです。なぜこの月は支出が多かったのか、なぜ入金が遅れたのか。背景を記録しておくと、次月以降の予測精度が着実に上がっていきます。
差異分析を続けていれば数字に一貫性が生まれ、金融機関に対しても予測の根拠や管理状況を説明しやすくなります。単月の数字だけでなく、数か月分の傾向を振り返る習慣をつけることがポイントです。
資金ショートを防ぐ資金繰り改善のアクション
資金繰り表で先々の資金不足が見えたら、早めに対策を検討することが欠かせません。代表的なアクションは次のとおりです。
資金繰り改善の主なアクション
- 売掛金の回収サイトの短縮や前受金の交渉
- 支払条件の見直しや支出時期の分散
- 金融機関への早期相談による資金調達の準備
資金ショートが目前に迫ってからでは、打てる手が限られます。数か月前に兆候をつかめることこそ、資金繰り表を作る大きな価値です。日々のキャッシュフローを見える化する仕組みとして、資金繰り表を自社の経営管理に組み込んでいきましょう。
資金繰り表の作り方に関するよくある質問
エクセル以外で資金繰り表を作ることはできますか
会計ソフトやクラウド型の経営管理ツールでも作成できます。銀行口座やPOSレジと連携できるサービスを使えば、入出金データを自動で取り込み、キャッシュフローの状況をよりタイムリーに把握しやすくなります。ただし、連携の頻度や自動化できる範囲はサービスによって異なり、初期設定にも手間がかかるため、まずはエクセルで構造を理解してから移行する方法も現実的です。
個人事業主でも資金繰り表は必要ですか
法律上の作成義務はありませんが、掛取引がある場合や月ごとの資金変動が大きい場合には作成が有効です。事業規模にかかわらず、入金と出金のタイミングがずれることで資金繰りが苦しくなるリスクは同じだからです。特に売掛金の回収が遅れやすい業種では、資金繰り表で先々の資金の動きを見える化しておくと、資金ショートの予防につながります。
資金繰り表はどのくらいの頻度で更新すればよいですか
最低でも月次での更新が目安です。実績が確定するたびに数字を反映し、予測とのズレを都度確認することで、精度の高い資金繰り表に育てられます。資金繰りが厳しい時期には、週次で見直すことも有効です。
まとめ
資金繰り表の作り方は、「前月繰越+収入−支出=翌月繰越」という基本構成を押さえれば難しくありません。まずは直近12か月程度の実績から作り始め、売掛金・買掛金による入出金時期のズレを正確に反映することがポイントです。
経常収支と財務収支を分けて整理すると、事業活動の中で資金を確保できているかどうかの目安が見えてきます。エクセルのテンプレートを活用すれば効率的に作成でき、毎月の予測と実績の差異分析を続けることで、金融機関への説明にも使える精度へと育てられます。
資金繰り表は資金ショートを防ぎ、融資や資金調達を落ち着いて進めるための土台です。今日から自社のキャッシュフローの見える化を始めてみてください。
経理代行を利用したいとお考えの企業の皆様へ
ぜひHNバックオフィスコンサルタントにご相談ください。
専門家が自社に最適な体制づくりをサポートします。